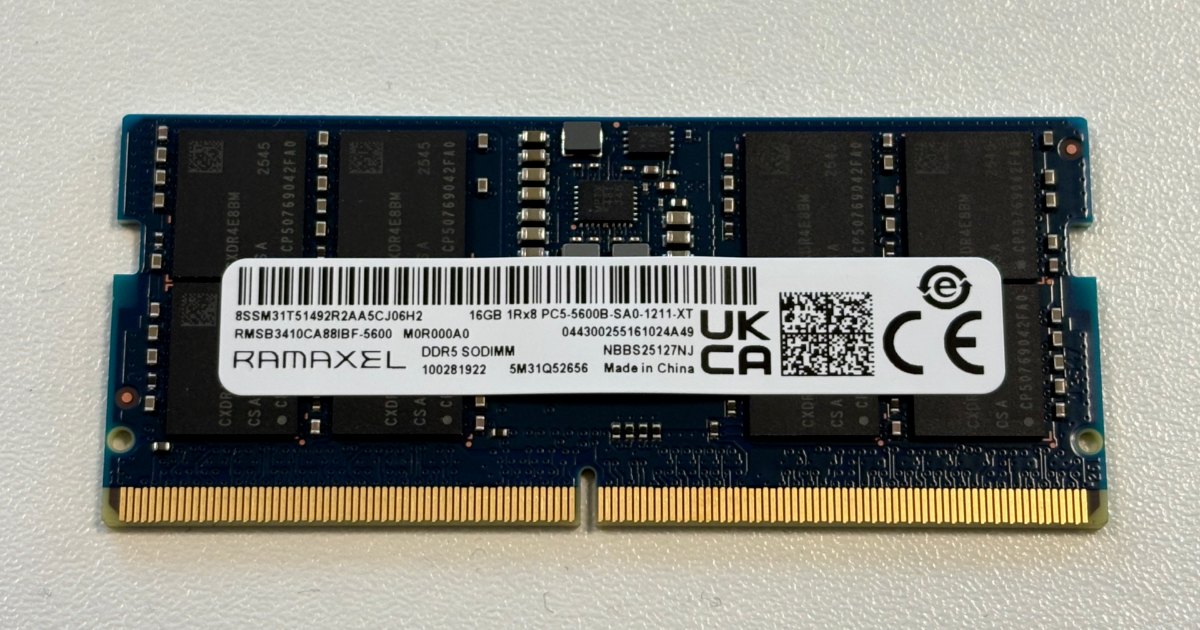
관세와 미중 갈등을 피해 중국을 빠져나갔던 PC 공장들이, 이번에는 램을 구하려고 중국으로 되돌아가고 있습니다.
니혼게이자이 보도를 트렌드포스가 10월 28일 정리한 내용입니다. HP와 에이수스, 에이서가 태국과 베트남에 두었던 노트북 생산 일부를 중국으로 옮기고 있고, 델도 비슷한 검토를 하고 있다고 합니다. 모두 익명의 소식통을 인용한 보도라 세 회사의 공식 확인은 없고, 옮기는 규모나 시점도 나와 있지 않습니다. 이유로 꼽힌 것은 AI 때문에 치솟은 메모리와 스토리지 값이고요.
그런데 조금 이상하지 않나요? 램이 비싸진 것과 공장이 어디에 있느냐가 무슨 상관일까요.
순서대로 가 보죠. 램이 왜 이렇게 비싸졌는지부터요. 흔한 설명은 AI 데이터센터가 메모리를 쓸어 갔다는 것입니다. 틀린 말은 아닌데, 이것만으로는 풀리지 않는 게 하나 있어요. 메모리 회사들은 지금 생산을 줄이고 있지 않습니다. 오히려 투자를 늘리고 라인을 키우는 중이죠. 그런데도 PC에 들어가는 범용 D램은 계속 모자랍니다.
여기서 알아 두면 좋은 사실이 하나 있습니다. 메모리 공장이 나누는 단위는 용량이 아니라 웨이퍼 장수입니다.
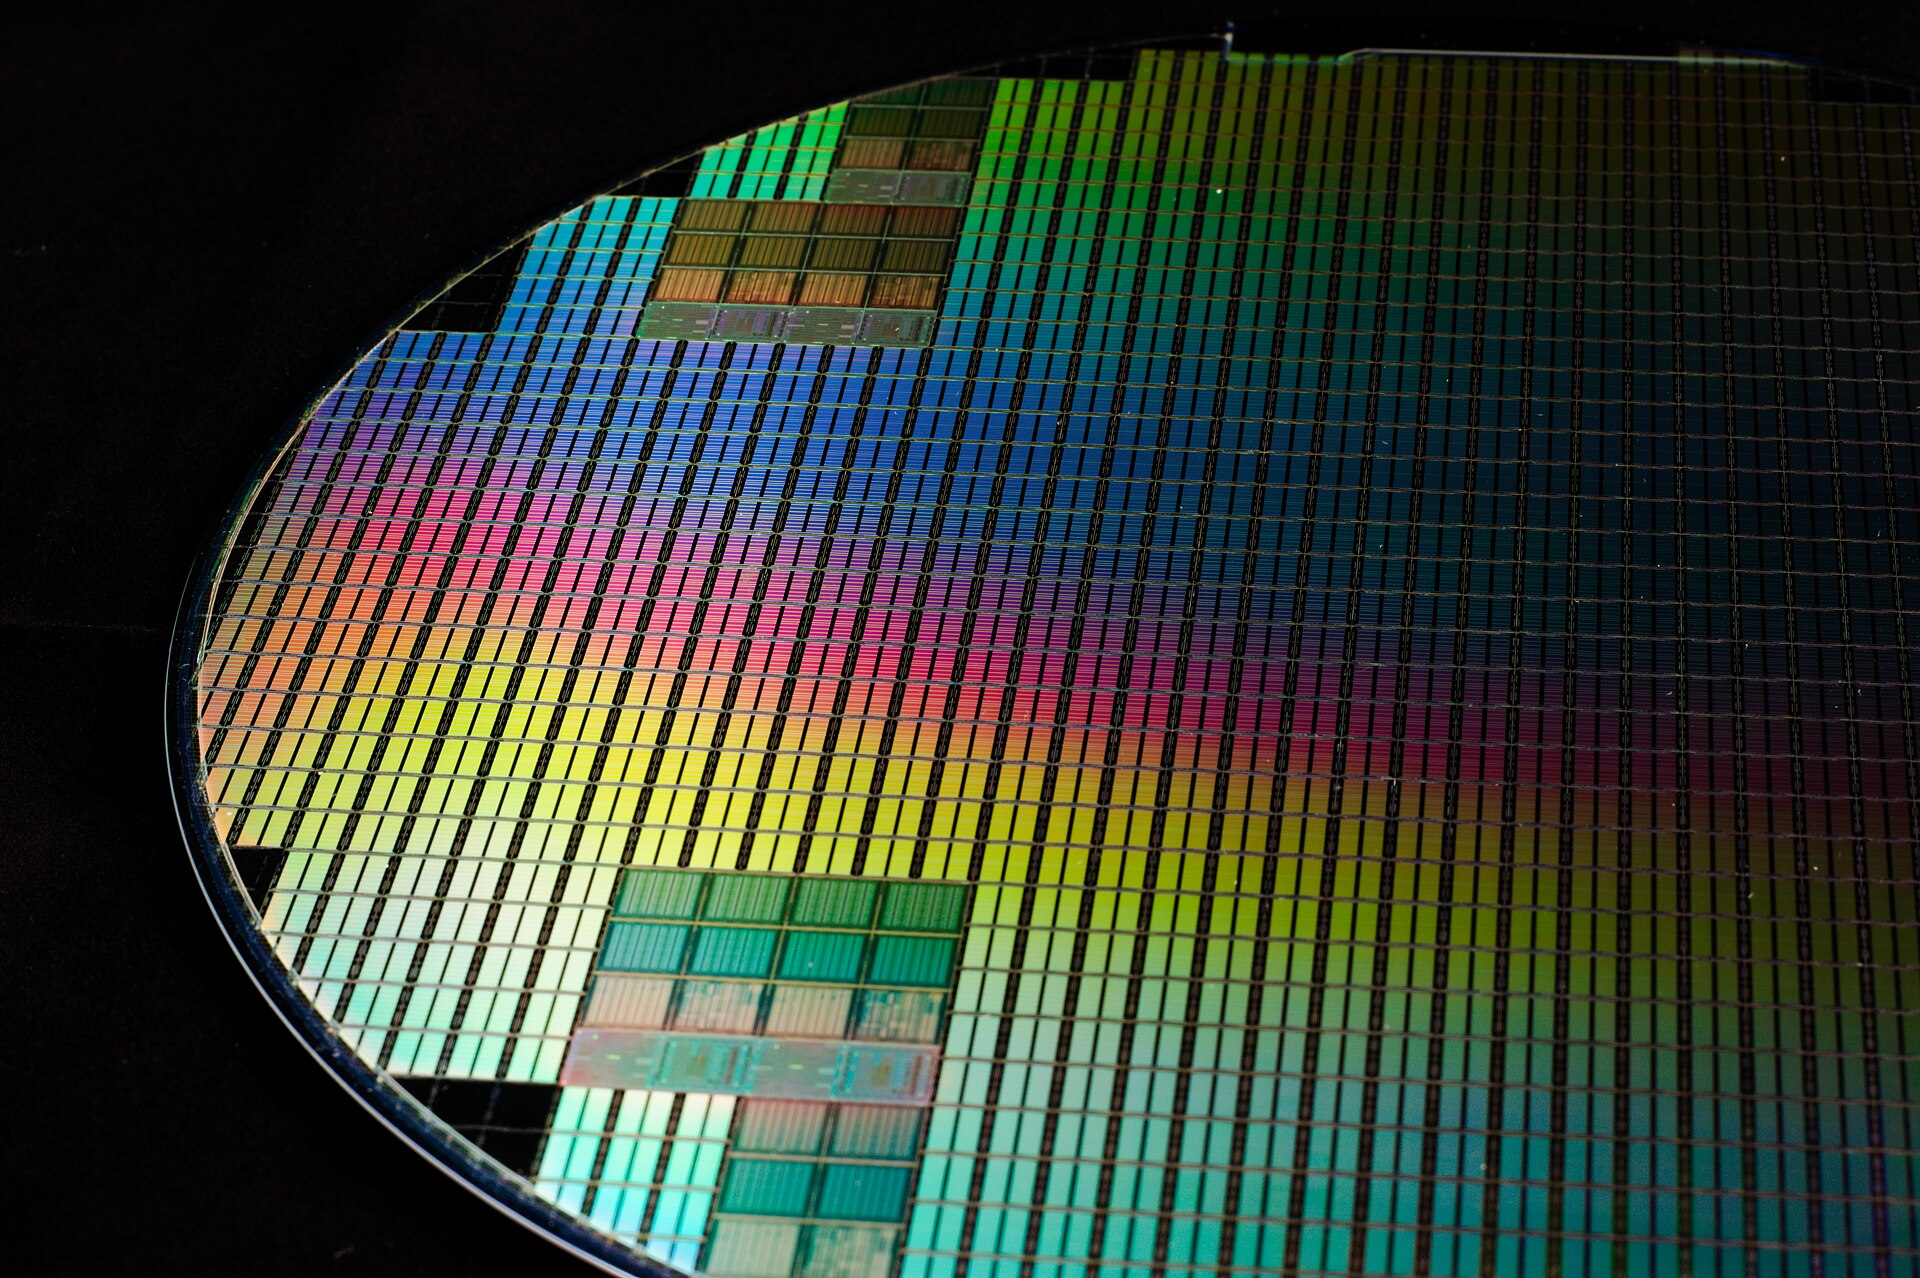
한 장의 웨이퍼에서 칩이 몇 개 나오는지는 칩 하나의 면적이 정한다. 공장이 배분하는 단위는 이 원판의 장수다.
출처: Wikimedia Commons, Enrique Jiménez
웨이퍼는 칩을 찍어 내는 둥근 실리콘 원판입니다. 공장의 한 달 생산능력은 D램 몇 기가바이트가 아니라 웨이퍼를 몇 장 투입하느냐로 정해져 있고, 회사는 그 장수를 HBM에 돌릴지 일반 D램에 돌릴지 고릅니다.
문제는 HBM이 웨이퍼를 훨씬 많이 먹는다는 점입니다. 마이크론은 HBM3E가 같은 용량을 만드는 데 DDR5의 세 배쯤 되는 웨이퍼를 쓴다고 밝혔습니다. 산자이 메로트라 최고경영자가 실적 발표에서 내놓은 수치고, 회사는 그 뒤로도 같은 비율을 반복해 왔습니다.
왜 세 배나 될까요? 두 가지가 겹칩니다. 하나는 칩이 커지는 것입니다. HBM은 칩을 여러 장 쌓아 올리고 위아래를 전기적으로 이어야 하는데, 그 통로로 쓰는 것이 TSV(실리콘 관통 전극)입니다. 칩을 세로로 뚫고 지나가는 구멍이죠. 그런데 구멍 둘레에는 메모리 셀을 놓을 수 없습니다. 공정상 여유를 남겨 둬야 하거든요. 거기에다 수천 개나 되는 연결 통로를 받아 내는 회로까지 넓어지니, 같은 용량을 담는데 면적은 커지고 웨이퍼 한 장에서 나오는 개수는 줄어듭니다. 다른 하나는 불량입니다. 여덟 장, 열두 장, 열여섯 장을 쌓아 하나로 묶는 공정에서 한 장만 어긋나도 묶음 전체가 버려지죠. 쌓는 단수가 늘수록 버리는 비율도 커집니다.
그래서 이런 그림이 나옵니다. HBM은 올해 D램 웨이퍼 생산능력의 20% 안팎을 쓰고, 내년에는 30% 가까이 갈 것으로 봅니다. 그런데 내년에 거기서 나오는 용량은 13% 정도예요. 나머지 70%의 웨이퍼로 87%의 용량을 짜내야 한다는 뜻입니다.
이게 왜 중요하냐면, 메모리값이 언제 내려갈지를 읽는 눈이 달라지기 때문입니다. 수요가 꺾이기를 기다릴 게 아니라 웨이퍼 배분이 돌아오기를 기다려야 하는 겁니다. HBM 쪽이 더 남는 장사인 한 그 배분은 안 돌아오고요. 트렌드포스는 4분기 범용 D램 계약 가격이 직전 분기보다 10~15% 더 오를 것으로 봤습니다. 900달러짜리 노트북에서 CPU와 D램, SSD가 차지하는 원가 비중은 올해 3분기에 68%까지 올라왔습니다. 작년 초만 해도 45%였죠.
자, 이제 공장 이야기로 돌아가 보죠.
여기서 많이들 놓치는 게 있습니다. 노트북을 실제로 만드는 건 HP도 에이수스도 아닙니다. 콴타, 컴팔, 인벤텍, 폭스콘 같은 대만 위탁생산 업체들이죠. 브랜드는 설계와 영업을 하고 조립은 이쪽이 받아서 합니다. 그런데 이 회사들이 지금 AI 데이터센터 서버를 만들고 있어요. 콴타는 올해 2분기 매출의 80% 이상이 서버에서 나왔습니다.
마진이 얇은 노트북에서 부품값이 치솟으면 누군가는 그 차액을 떠안아야 합니다. 예전 같으면 조립하는 쪽이 울며 겨자 먹기로 받았겠죠. 지금은 아닙니다. 더 좋은 일감이 있으니까요. 지난 9월 콴타는 원가 분담 협상이 틀어지자 HP 노트북 생산을 일주일쯤 세웠다가 재개했습니다. 그 빈자리는 중국 업체들이 가져갑니다. 럭스쉐어나 화친 같은 곳이 설계비와 금형비를 면제해 주면서 주문을 받고 있고, 이들은 중국에서 만든 메모리를 구하기도 쉽습니다. HP와 에이수스, 에이서가 중국 CXMT의 칩을 미국 외 시장용 노트북 일부에 쓰기 시작했다는 보도도 같은 맥락이고요.
그러니까 공장이 중국으로 돌아가는 건 중국이 싸서가 아닙니다. 만들어 줄 사람이 거기에 남아 있어서입니다. 트렌드포스는 중국 밖에서 만드는 노트북 비중이 2025년 24%에서 올해 21%로 줄고, 내년에는 20% 밑으로 떨어질 수 있다고 봅니다.
저는 여기서 China+1이라는 말을 다시 보게 됐습니다. 지난 몇 년간 많은 회사가 공급망 다변화를 어디에서 조립하느냐의 문제로 설계했죠. 관세와 지정학을 피하려던 설계였으니 당연한 선택이었고요. 그런데 이번에 그 설계를 되돌린 건 관세도 인건비도 아니었습니다. 부품을 배정받을 수 있느냐, 그리고 만들어 줄 업체가 그 일을 아직 하고 싶어 하느냐였어요. 예측은 아닙니다. 다만 이 둘을 보지 않고 공장 위치만 옮겨 둔 회사라면 다음 병목에서도 같은 자리로 돌아오지 않을까 하는 가정입니다. 근거라면 다변화를 외치던 바로 그 기간에 비중국 생산 비중이 오히려 줄고 있다는 숫자 정도겠네요.
당장 손댈 수 있는 건 조달 쪽입니다. 내년 단말 교체나 서버 증설 예산을 작년 견적으로 잡아 뒀다면 다시 봐야 합니다. 받아 둔 견적의 유효기간이 얼마나 짧아졌는지, 메모리와 SSD 용량을 전체 사양에서 떼어 내 따로 협상할 수 있는지, 온프레미스 증설과 클라우드 전환을 비교한 자료가 어느 해 램값을 기준으로 계산됐는지. 하나 더 있습니다. 같은 모델명이라도 판매 지역에 따라 메모리 공급처가 갈리기 시작했으니, 벤더에게 그걸 물어볼 수 있는지도 확인해 두면 좋겠습니다.
AI가 무엇을 가져갔는지 이야기할 때 우리는 주로 전력과 땅을 셌는데, 올해 가져간 건 웨이퍼였고 조립 라인이었네요. 내년에는 또 어디가 비는지 보고 있어야겠다 싶습니다.
커버 이미지: CXMT 칩을 쓴 노트북용 DDR5 SO-DIMM 메모리 모듈 — Wikimedia Commons, Padgriffin
전체 사이트에서 댓글·관련 글을 함께 보시려면
이야기 공장에서 보기 →