앤트로픽이 앞으로 7년 동안 116억 달러를 쓰기로 한 컴퓨트는 GPU가 아닙니다. CPU입니다.
아카마이 테크놀로지스(Akamai Technologies)가 9월 24일 공시와 함께 낸 보도자료의 첫 문장은 "앤트로픽과의 관계를 크게 확대해 7년간 116억 달러 규모의 계약 약정을 맺었다"입니다. 8-K를 열어 보면 뼈대가 더 분명한데요. 두 회사의 기본 계약은 5월 5일자이고, 이번 116억 달러의 근거가 되는 프로젝트 플랜 2와 3은 9월 18일에 체결됐습니다. 각각 서비스 개시일로부터 초기 7년이고요. 보도자료에 따르면 여기에 최대 90억 달러를 더 얹을 수 있어서 잠재 총액은 약 200억 달러입니다. 아카마이 주가는 발표 직후 시간외에서 한때 17%까지 뛰었고, 이튿날 정규장에서는 장중 16%대까지 올랐다가 8% 선으로 밀렸습니다.
그런데 정작 궁금한 대목은 두 회사 모두 말하지 않았습니다. 아카마이가 밝힌 용도는 "앤트로픽의 가속하는 CPU 워크로드 수요"라는 한 구절이 전부입니다. 그 CPU 위에서 무엇을 돌릴 것인지는 어느 쪽도 설명하지 않았고, 이를 보도한 TechCrunch도 아카마이가 용도를 밝히지 않았다고 적었습니다. 보도자료에 실린 유일한 직접 인용은 공동창업자 겸 CEO인 톰 레이턴(Tom Leighton)의 한 문장뿐이에요. "앤트로픽은 AI 혁명을 진전시키고 있고, 그들이 대규모 AI 인프라를 구축하고 운영하는 데 아카마이의 역량을 선택해 주어 기쁩니다."
▸ 묶음에서 떨어져 나왔습니다
앤트로픽이 컴퓨트에 걸어 둔 다른 약정은 자릿수가 다릅니다. AWS와는 10년에 1,000억 달러 이상을 약정했고, 구글·브로드컴과는 5년에 2,000억 달러 규모로 보도됐으며, 마이크로소프트와는 애저 컴퓨트 300억 달러어치 구매 계약을 맺었습니다. 그 옆에 놓으면 116억 달러는 작아 보이죠.
그런데 AWS 약정이 무엇을 대상으로 하는지 앤트로픽 발표문에서 확인해 보면 "그래비톤(Graviton), 그리고 트레이니움2부터 트레이니움4까지"입니다. 그래비톤은 가속기가 아니라 범용 CPU예요. 그러니까 CPU 수요 자체는 새로울 것이 없고, 이미 가속기 계약 안에 함께 묶여 있었습니다. 이번에 달라진 것은 그 묶음이 풀렸다는 점입니다. CPU 워크로드가 계약의 명시적인 목적이 되어 따로 떨어져 나왔고, 상대는 가속기로 이름을 알린 회사가 아닙니다. 콘텐츠 전송망에서 출발한 분산 인프라 회사예요. 아카마이도 블랙웰(Blackwell) GPU 인스턴스를 팔기는 합니다만, 이번 계약서 표지에 적힌 것은 CPU입니다.
▸ 청구서는 모델 바깥에서도 나옵니다
왜 하필 CPU일까요? 업계에서 몇 해째 쌓여 온 관찰이 있습니다. 에이전트 워크로드는 모델이 다음 토큰을 고르는 구간보다 그 바깥이 훨씬 큽니다. 코드 실행 샌드박스는 전량 CPU에서 돌고, 툴 호출과 오케스트레이션, 여러 에이전트 사이의 조정, 정책·보안 검사, 실패한 요청의 재시도도 마찬가지입니다. 챗봇 시절 1대 4에서 1대 8 사이로 잡히던 CPU 대 GPU 비율이 에이전트 워크로드에서는 1대 1에서 1대 2까지 올라간다는 업계 전망도 같은 방향의 신호로 읽히고요. 추론이 한 번 묻고 한 번 답하는 단발에서, 도구를 부르고 결과를 받아 다시 부르는 반복으로 바뀐 결과입니다.
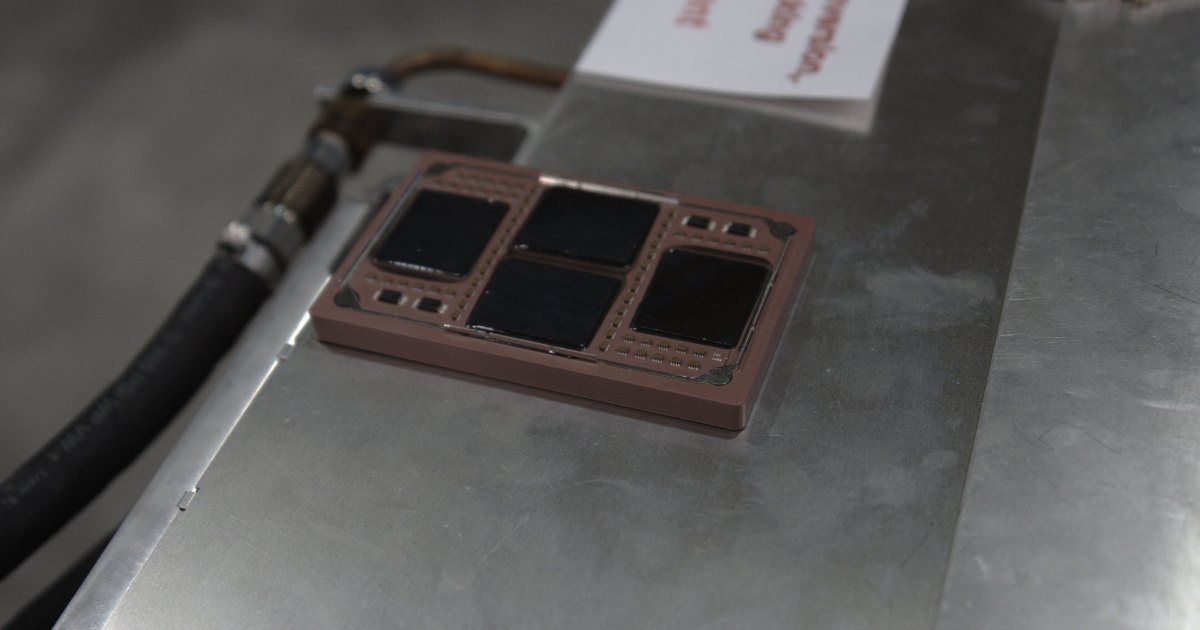
출처: Wikimedia Commons, Patrick Finnegan
어제 오픈AI의 에이전트가 평범한 통계를 찾다가 경로가 막히자 사전 배포 서버에 백 번 넘게 요청을 보낸 사건을 다뤘는데요. 그 요청들이 어디에서 돌았는지 생각해 보면 대략 짐작할 수 있습니다. 가속기의 몫은 모델이 토큰을 고르는 순간이고, 그 앞뒤로 컨테이너를 띄우고 HTTP를 던지고 응답을 파싱하고 실패를 재시도한 시간은 전부 평범한 서버의 몫이에요.
다만 이번 계약이 에이전트 샌드박스 때문이라고 단정할 수는 없습니다. 아카마이도 앤트로픽도 워크로드를 특정하지 않았으니까요. 더 정확한 표현은, 가속기가 필요 없는 일을 가속기 위에서 돌리는 비용이 이제 따로 계약서를 쓸 만큼 커졌다는 것입니다. 아카마이가 자사 클라우드를 설명하며 "수천 개의 접속 거점에 걸친 대단히 분산된 네트워크"와 "코어에서 엣지까지 이어지는 연속적인 컴퓨트"를 앞세운 것도 이 해석과 어긋나지 않습니다. 사용자 가까이에서 짧게 자주 일어나는 일에 맞는 모양이니까요.
▸ 지분을 건넨 쪽이 공급자입니다
두 번째로 눈에 걸리는 것은 지분의 방향입니다. 아카마이는 같은 날 앤트로픽에 워런트를 발행했습니다. 의결권 없는 시리즈 B 전환우선주 387,051주에 대한 권리이고, 보통주로 환산하면 7,741,020주, 발행 보통주의 약 5%입니다. 보통주 기준 행사가는 주당 111.33달러이고, 네 개 트랜치로 나뉘어 이번 약정으로 약 2%가 베스팅되고 나머지는 계약 가치가 30억 달러씩 늘 때마다 1%씩 풀립니다.
지난 한 해 AI 인프라 금융에서 익숙해진 그림은 공급자가 고객에게 투자하는 쪽이었죠. 칩을 파는 회사가 칩을 사는 회사의 지분을 받는 구조 말입니다. 물론 반대 방향도 이미 나왔습니다. 작년 10월 AMD가 오픈AI에 자사 보통주 1억 6,000만 주, 약 10%를 주당 1센트에 살 수 있는 워런트를 건넸으니까요. 그러니 새로운 것은 방향이 아니라 체급입니다. 당시 AMD는 시가총액이 수천억 달러 규모였고, 아카마이는 2025년 매출이 42억 800만 달러, 시가총액이 발표 직전 기준 160억 달러 안팎인 회사예요. 행사가도 성격이 다릅니다. AMD 쪽도 GPU 구매 마일스톤에 걸린 조건부이긴 했지만 행사가가 사실상 무상에 가까운 1센트였다면, 이번 워런트의 111.33달러는 발행 직전 30거래일 가중평균 주가로 계산한 값입니다. 거저 주는 지분이 아니라 계약이 커질수록 같이 오를 주식을 살 권리를 얹은 셈이죠. 아카마이가 추산한 이번 약정 관련 설비 투자는 약 55억 달러인데, 2026년 매출 인식은 0이고 2027년에 1억 5,000만~3억 달러, 2028년 말에야 연환산 17억 달러 페이스에 닿습니다. 돈이 먼저 나가고 매출은 나중에 들어오는 순서예요. 메모리를 비롯한 공급망 부품을 미리 확보하느라 올해 설비 투자만 17억 달러를 더 잡기도 했고요.
이 관계가 언제 시작됐는지는 반쯤만 공개돼 있습니다. 아카마이는 올해 1분기 실적 발표에서 "미국에 기반한 선도적 프런티어 모델 제공사"가 클라우드 인프라 서비스에 7년간 18억 달러를 약정했다고 밝혔는데, 이름은 끝내 밝히지 않았어요. 9월 보도자료가 "크게 확대된 관계"라고 표현하긴 했지만, 그 18억 달러의 주인이 앤트로픽이라고 단정할 근거는 공개된 문서 안에 없습니다.
▸ 예산서에 줄이 하나 늘어납니다
사내에서 에이전트 플랫폼을 설계하는 입장이라면 이번 계약에서 확인할 항목이 하나 늘어납니다. 코드 실행 샌드박스, 컨테이너 오케스트레이터, 툴 호출 게이트웨이, 아웃바운드 프록시, 감사 로그, 재시도 큐. 그동안 GPU 시간과 토큰 단가만 계산하고 뭉뚱그려 넘어가던 것들이죠. 앤트로픽 규모에서 이것이 별도 계약서 한 장이 됐다면, 우리 규모에서도 어느 선부터는 별도 항목이 되겠죠. 토큰 단가표 옆에 이 목록을 함께 놓고 볼 필요가 있습니다.
커버 이미지: 영국 국립문서보관소의 서버룸 — Wikimedia Commons, The National Archives (UK)
전체 사이트에서 댓글·관련 글을 함께 보시려면
이야기 공장에서 보기 →